Financer son matériel professionnel sans fragiliser sa trésorerie : les solutions à comparer
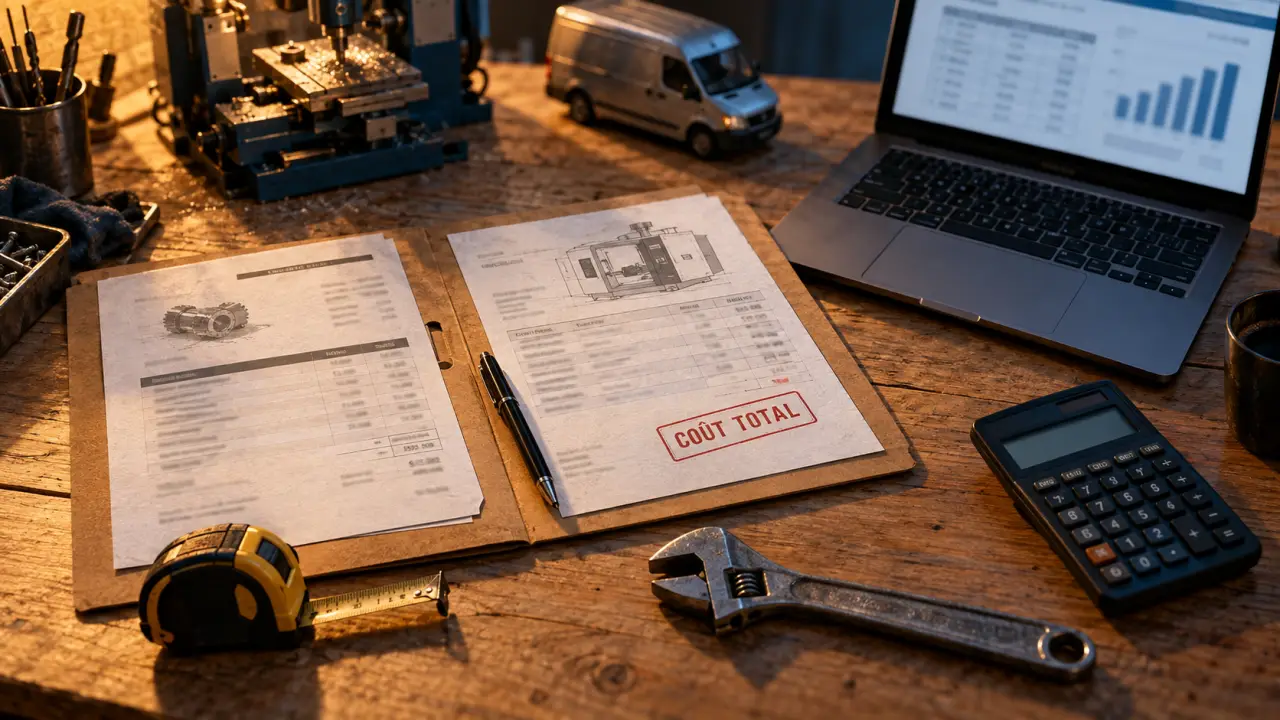
Le financement de matériel professionnel permet d’équiper une entreprise sans mobiliser immédiatement toute sa trésorerie. Machine-outil, véhicule utilitaire, parc informatique, mobilier, équipement médical ou outillage : le choix dépend du prix, mais aussi de la durée d’usage, du risque d’obsolescence et de la capacité réelle à supporter une échéance régulière.
Partir du matériel et de son usage avant de choisir un financement
Un financement pertinent commence par une question simple : l’entreprise veut-elle posséder l’équipement ou seulement en disposer pendant une période donnée ? Cette distinction oriente vers le prêt, le crédit-bail ou la location. Elle évite surtout de signer un contrat long pour un équipement qui devra être remplacé avant son terme.
Les équipements le plus souvent concernés
Le financement peut couvrir un équipement de production, une machine-outil, du matériel de chantier, un véhicule professionnel, du matériel roulant, de l’informatique, du mobilier ou des appareils spécialisés. Le matériel neuf est généralement le plus simple à présenter. Certains financeurs acceptent aussi l’occasion lorsque le bien est identifiable, correctement valorisé et conserve une valeur de revente. Un devis ou une facture fournisseur sert alors de point de départ au dossier.
Aligner la durée du contrat sur la durée utile
Un équipement durable, qui génère des revenus sur plusieurs années, peut supporter un financement long. À l’inverse, un ordinateur, un serveur ou un appareil technologique exposé à l’obsolescence appelle souvent une formule plus souple. Réduire la mensualité en allongeant excessivement la durée peut être trompeur : l’échéance baisse, mais le coût global augmente et l’engagement peut se poursuivre alors que le matériel ne crée plus autant de valeur.
Pour choisir, rapprochez l’investissement des flux de trésorerie, de la cadence de production, des frais d’entretien et de la valeur de revente. Une machine qui réduit les délais de fabrication peut justifier une échéance plus élevée si le gain est mesurable. Un équipement rarement utilisé, même indispensable, demande au contraire une approche prudente. Cette analyse par l’usage permet de relier la décision de financement aux besoins réels de l’entreprise.
Prêt, crédit-bail, location ou avance : ce que chaque solution engage
Les banques, sociétés de leasing, organismes spécialisés et fintechs proposent des mécanismes différents. Comparer seulement le montant de la mensualité ne suffit pas. Il faut examiner ensemble la propriété, les garanties, les conditions de sortie et le coût total.
| Solution | Propriété du matériel | Usage principal | Point de vigilance |
|---|---|---|---|
| Prêt équipement | L’entreprise achète le bien | Matériel conservé longtemps | Endettement et garanties éventuelles |
| Crédit-bail mobilier | Le bailleur reste propriétaire, avec option d’achat possible | Équipement durable avec choix final | Conditions de levée d’option et coût global |
| Location financière | Pas de transfert de propriété prévu en principe | Usage et renouvellement du matériel | Engagement, restitution et résiliation anticipée |
| Avance sur facture fournisseur | Selon l’achat financé | Besoin ponctuel de trésorerie | Durée courte et remboursement rapide |
Le prêt équipement pour acheter et amortir
Avec un prêt professionnel, l’entreprise devient propriétaire du bien dès son acquisition. Elle rembourse le capital et les intérêts selon un échéancier mensuel, trimestriel ou annuel. Cette formule convient à une machine de production, à un véhicule destiné à rester longtemps dans l’entreprise ou à un équipement dont la valeur résiduelle reste significative. Elle facilite aussi une éventuelle revente, puisque l’entreprise maîtrise le bien une fois le crédit remboursé.
Crédit-bail et location : l’option entre propriété et flexibilité
Le crédit-bail mobilier organise la location d’un équipement avec la possibilité, en fin de contrat, de lever une option d’achat. Locam évoque une durée moyenne de 3 à 7 ans pour ce type de financement. Des engagements de 24 à 60 mois sont également proposés selon les dossiers. La location financière privilégie l’usage sans prévoir, en principe, de devenir propriétaire. Locam indique des durées moyennes de 13 à 60 mois. Cette formule peut convenir à du matériel informatique ou technologique destiné à être renouvelé régulièrement.
Mesurer le coût réel plutôt que la seule mensualité
Préserver la trésorerie ne signifie pas négliger le prix du financement. Une offre se compare sur son coût total, et non sur le seul loyer ou la seule mensualité affichée. Demandez une présentation claire de toutes les composantes avant de signer.
- le montant effectivement financé et l’apport éventuel ;
- le taux fixe ou variable, ainsi que le TAEG lorsqu’il est communiqué ;
- les frais de dossier, d’assurance et les services associés ;
- la durée, la périodicité des échéances et le coût total ;
- la valeur résiduelle et le prix de l’option d’achat en crédit-bail ;
- les règles de restitution, de remboursement anticipé ou de résiliation.
Une location peut intégrer des services ou simplifier le renouvellement, mais elle n’est pas automatiquement moins chère qu’un achat financé. À l’inverse, un prêt peut être économiquement intéressant tout en sollicitant davantage la capacité d’emprunt. Le traitement comptable, l’amortissement du bien et la déductibilité des loyers ou des intérêts doivent être examinés avec l’expert-comptable. Ces éléments dépendent de la formule retenue et de la situation de l’entreprise.
Préparer un dossier qui rassure le financeur
Les TPE, PME, artisans, indépendants et professions libérales peuvent solliciter un financement matériel, à condition de présenter un projet cohérent et une capacité de remboursement suffisante. Une entreprise récente peut être étudiée. Toutefois, l’absence d’historique financier conduit souvent à une analyse plus prudente ou à la demande de garanties complémentaires.
Les pièces à réunir
Préparez le devis détaillé ou la facture fournisseur, le numéro SIREN, les derniers éléments comptables disponibles et les relevés ou données bancaires si l’organisme les demande. Ajoutez une explication concise de l’investissement. Le financeur cherchera à comprendre le chiffre d’affaires, la rentabilité, les charges déjà engagées et l’utilité concrète du matériel. Pour un véhicule ou une machine d’occasion, fournissez aussi les informations permettant d’en apprécier l’état, l’origine et la valeur.
Garanties, cofinancement et délais
Selon le montant et le profil de l’entreprise, une caution personnelle, un nantissement du matériel ou une garantie bancaire peuvent être demandés. Le cofinancement permet parfois de répartir l’opération entre une banque et un autre partenaire. Une garantie de Bpifrance peut également intervenir sous réserve d’éligibilité. Pour des investissements importants, Bpifrance propose notamment un prêt équipement à partir de 50 000 euros HT, généralement sur 2 à 7 ans.
Le délai dépend de la complexité du dossier et du canal choisi. Les banques ou organismes classiques annoncent couramment 2 à 6 semaines. Certains parcours digitalisés donnent une première réponse plus rapidement. Defacto annonce une réponse en moins d’une minute après connexion des données, avec une éligibilité indiquée à partir de 500 000 euros de chiffre d’affaires. Cette rapidité ne dispense pas de lire les conditions financières et contractuelles.
Choisir la formule selon votre situation d’entreprise
Pour une machine de production que l’entreprise souhaite conserver et revendre, le prêt équipement ou le crédit-bail avec option d’achat sont des pistes naturelles. Pour un véhicule, la LOA, la LLD, le crédit-bail ou le prêt se distinguent selon l’intention de conserver, de renouveler ou de restituer le bien. Pour un parc informatique, la location financière peut éviter de garder des équipements devenus obsolètes.
Pour régler une facture fournisseur sans prendre un engagement de plusieurs années, une avance de trésorerie de courte durée peut répondre à un besoin ponctuel. Certaines offres évoquent des périodes de 15 à 120 jours. Cette solution ne répond toutefois pas au même objectif qu’un financement d’investissement : elle accompagne un besoin rapide et ciblé, tandis que le prêt ou le crédit-bail étalent le paiement d’un équipement utilisé sur plusieurs années.
Avant de demander un financement matériel professionnel, établissez trois comparaisons sur une même base : achat comptant, achat financé et location. Vérifiez ensuite que l’échéance reste supportable si l’activité ralentit. Le meilleur contrat n’est pas celui qui reporte le plus longtemps la dépense, mais celui dont le rythme de paiement suit réellement la valeur créée par l’équipement.
- Meilleure machine à café à grain professionnelle : du petit bureau aux 180 cafés par jour - 3 novembre 2026
- Lavazza Professional : choisir une solution café sans subir les files d’attente - 2 novembre 2026
- Machine à café double bac à grain : deux cafés au choix, mais pas toujours deux broyeurs - 1 novembre 2026